
こんにちは。練馬区大泉学園で会計事務所を運営している、税理士の上原啓輔です。
本日は、役員報酬のポイントを3つ記載します。
小規模な事業者向けの内容となります。
ポイント① 社会保険を意識する
社会保険の負担は大きいです。
社会保険は等級が上がるごとに、少しずつ上がっていきます。
なので、役員報酬を決めるときは、社会保険の等級を意識すると、いいと思います。
具体的には、たとえば月額の役員報酬を50万円ほど支給したいケースを考えます。
以下は、協会けんぽの東京都の料率表の抜粋です。
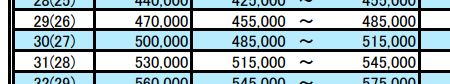
これをみると、50万円前後で3つの等級があることが分かります。
等級が1つ上がっても、極端に保険料が変わることはありません。
ただし、漠然と「50万円でいいや」と考えるか、「社保の等級を29にするために、48万円にしよう」と考えるかでは、役員報酬の決め方に戦略っぽさが出ると思います。
マストではないですが、このように社保の料率を意識すると、役員報酬の決め方に、納得感を持てると思います。
ポイント② 繰越欠損金、役員借入金を考慮する
会社をしばらく経営していると、繰越欠損金や役員借入金が増えているケースがあります。
その場合は、役員報酬を無理に増額するよりは、まずは繰越欠損金や役員借入金を利用することを優先すべきだと思います。
例えば役員報酬を増額して経費を使うよりも、過去の繰越欠損金を経費として使ったほうが、有効です。
また、役員借入金があるなら、借入金の返済という形で、社長にお金を支払いことも可能です。
「役員報酬をいくらにするか?」考えるときは、繰越欠損金や役員借入金の有無も見ていただき、検討するのがいいです。
ポイント③ 社宅、旅費規程、配当
役員報酬を増額する代わりに、社宅や旅費規程を使う方法もあります。
社宅
社長の住まいが賃貸であれば、社宅はぜひ検討したい節税策です。
こちらのブログで解説しています。
旅費規程
また、出張の多い会社であれば、旅費規程を活用することも有用です。
大きな旅費手当を社長に支払うことは難しいですが、チリも積もればでコツコツ旅費手当を支給していくのは良いと思います。
配当
会社の内部留保を「配当」として社長(株主)に還元する方法もあります。
しかし、内部留保は法人税の課税済み利益なので、節税というよりは社保の削減として使うイメージかもしれません。
社長の側でも、配当所得として所得税の課税対象となります。
考え方として、「配当で還元する」という方法もあることは知っておくといいかもしれません。
まとめ
本日は、役員報酬の考え方についてのブログでした。
役員報酬は、原則的には1年に一度しか改定が出来ません。
向こう1年の利益を予測しながら、決める必要があります。
なかなか最適な役員報酬を決めるのは難しいのですが、しっかりと検討していくことが重要です。
最後までお読みいただきまして、ありがとうございました。
免責事項
- 当サイト内のブログ内容については、執筆時点の各種法令に基づき記載をしているため、記載内容が必ずしも最新の情報であるとは限りません。
- 限定された条件下での記載や、一般の方にも記事を読みやすいよう一部専門的な内容を避けた記載をしています。正確性等を高めるよう努めておりますが、当サイト内のブログに記載された情報(第三者から提供された情報も含む。)をご利用頂いたことにより損害や不利益等が生じた場合でも、当ブログ管理者は一切責任を負いません。
- ご自身の税務等に関するご判断に際しては、必ず顧問税理士等へご相談の上、ご自身の責任においてご判断下さい。
サービスメニュー
- 法人の決算申告のみのご依頼
- 税務顧問サービス
- スポット税務相談
- 個人事業主の確定申告
- 会社設立のサポート、創業融資サポート
- 海外取引の税金、国際税務や英語対応が可能。
- クラウド会計やITツールを使って、経理業務の効率化のご支援。
- 対応エリア:練馬区、渋谷区、豊島区、杉並区、中野区、新宿区、世田谷区を中心に、東京23区
西東京市、三鷹市、武蔵野市など、東京23区外
神奈川県、埼玉県、千葉県。
長野県(出身地のため)。
※オンラインツールを使い、全国対応も可能です。